Zwischen Klimarisiko, Prämienschock und Beratungspflicht
Die Wohngebäudeversicherung hat sich vom pflegeleichten Standardgeschäft zu einer der anspruchsvollsten Sparten für Vermittler entwickelt. Woran das liegt und was nun zu beachten ist.
Steigende Elementarschäden, explodierende Baukosten und dementsprechend spürbar zulegende Prämien haben das Geschäft mit Wohngebäudeversicherungen spürbar erschwert. Hinzu kommt, dass viele Eigentümer ihre Risiken nach wie vor deutlich unterschätzen – und die Unterschiede zwischen den Tarifen am Markt groß sind. Für Makler und Vermittler also ein schwieriges Umfeld, das es zu meistern gilt.
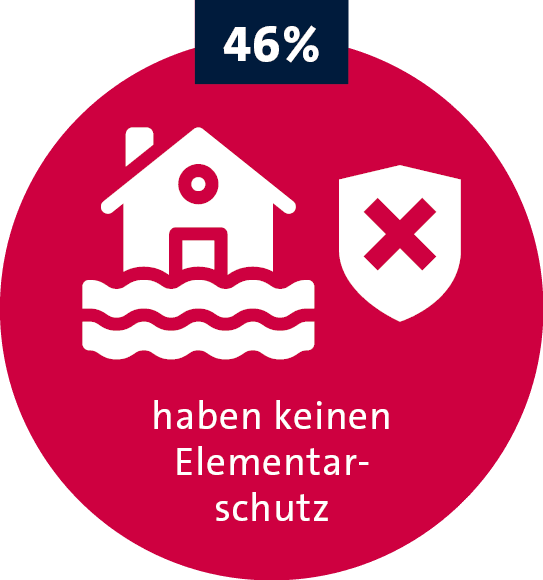
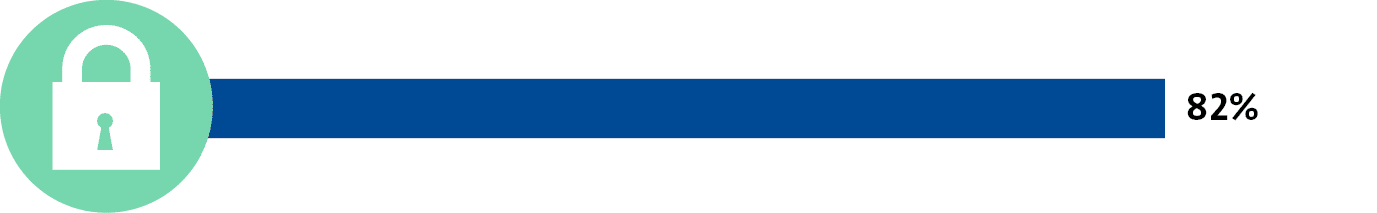
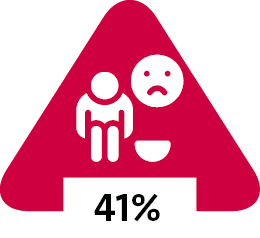
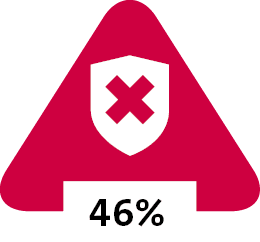
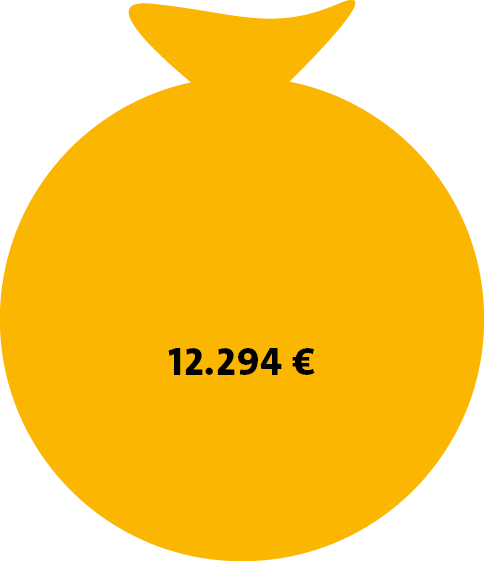
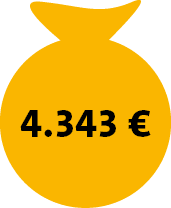
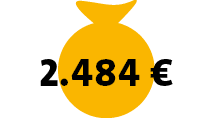
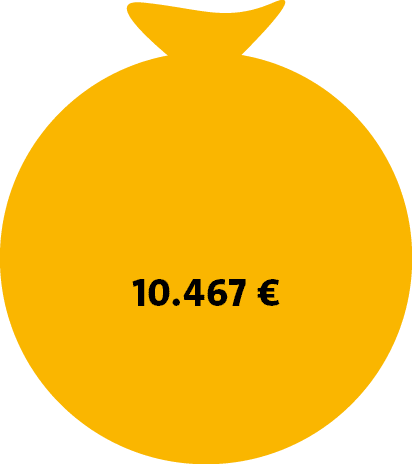
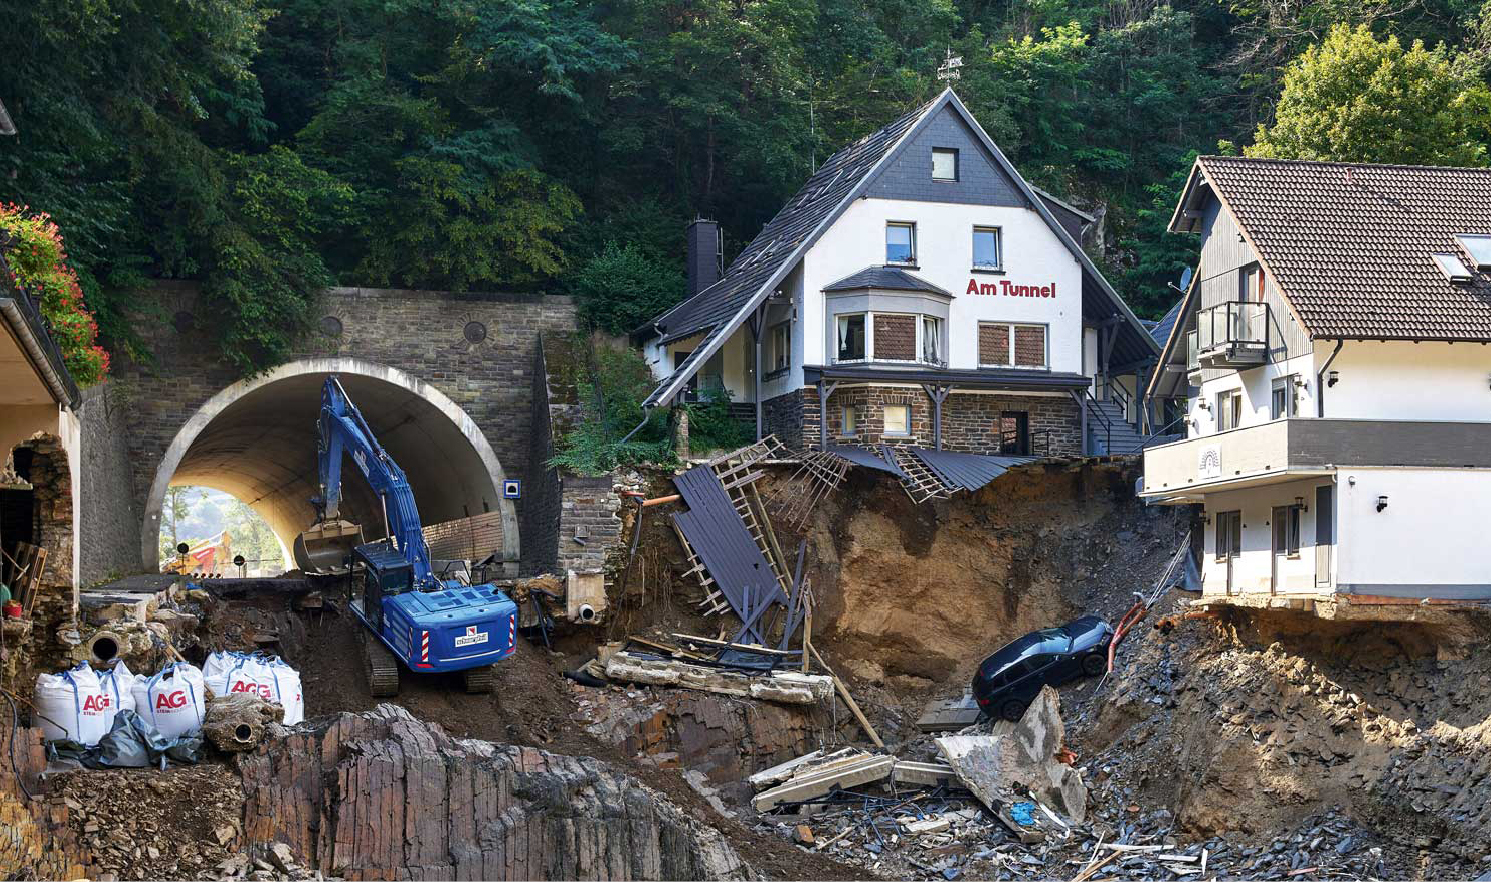
Aber von vorn. Wie sieht die Lage auf Kundenseite aus? Hier gibt eine repräsentative Umfrage der Versicherungsgruppe die Bayerische unter 1.000 Personen ein paar Einblicke. Demnach hält sich zwar ein Großteil der Immobilienbesitzer, nämlich 82 Prozent, für gut informiert. Gleichzeitig verfügt aber fast jeder zweite Eigentümer über keinen Elementarschutz, obwohl Extremwetterereignisse längst zum Alltag gehören. Die finanziellen Folgen könnten gravierend sein: 41 Prozent der Befragten gerieten bereits bei Schäden unter 10.000 Euro in finanzielle Schwierigkeiten. Bei durchschnittlichen Elementarschäden von über 12.000 Euro wie 2024 (siehe Grafik unten) wäre die Mehrheit der Haushalte schlicht nicht in der Lage, den Schaden aus eigener Kraft zu stemmen.
Alltägliche Schadenursachen unterschätzt
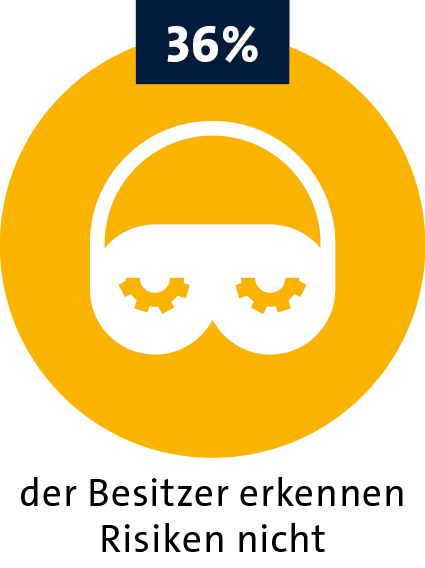
Auch das Risikobewusstsein für alltägliche, aber teure Schadenursachen ist gering ausgeprägt: Nur etwa ein Viertel der Eigentümer stuft Schimmel, Starkregen, Rückstau oder Leitungswasser als relevante Risiken ein – dabei zählen genau diese Ursachen laut der Studie zu den teuersten überhaupt. Verschärft wird die Lage durch fehlende Rücklagen: Im Schnitt haben Haushalte nur rund 15.300 Euro zur Verfügung, um Schäden abzufedern.
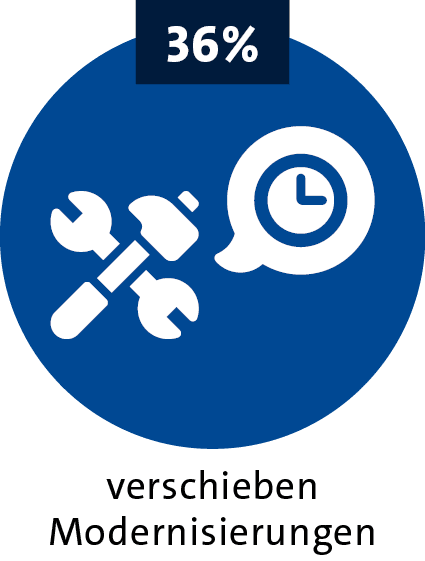
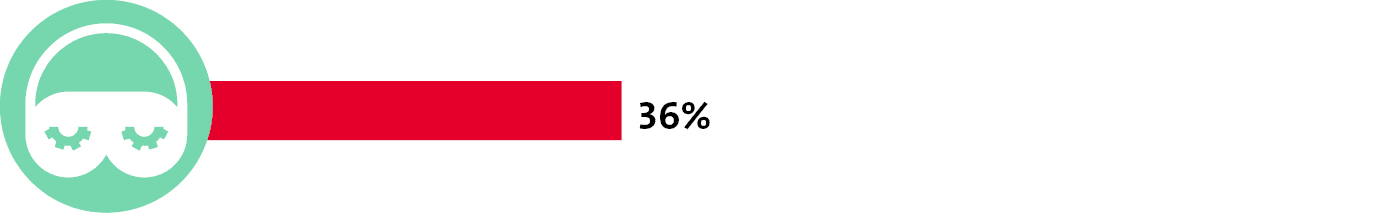
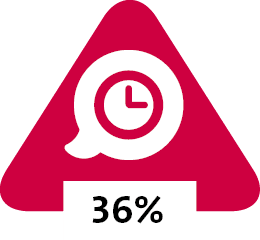
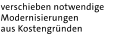
Das ist vielleicht auch ein Grund, warum es ebenfalls an anderer Stelle krankt: der Instandhaltung der Immobilien. 36 Prozent der Eigentümer verschieben notwendige Arbeiten an Dach, Leitungen, Heizung, Dämmung oder Fenstern aus Kostengründen – ausgerechnet jene Maßnahmen, die Gebäude widerstandsfähiger gegen Schäden machen würden.
Auch bei der Beratung geht es besser
Die Folge ist ein doppelt negativer Effekt: steigende Schadenanfälligkeit bei gleichzeitig sinkendem Immobilienwert. „Wir sehen ein strukturelles Vorsorgeversagen“, sagt Bayerische-Vorstand Martin Gräfer. „Wer Risiken nicht erkennt und Prävention aufschiebt, zahlt später doppelt. Diese vermeidbaren Kosten können nur wenige Versicherte stemmen.“
Die Studienautoren sehen die größte Schwachstelle dabei nicht allein im Produkt, sondern auch in der Beratung. Viele Eigentümer verlassen sich auf ihr Bauchgefühl oder auf einmalige Abschlussgespräche – komplexe Risiken wie Elementarschäden oder schleichende Gebäudeschäden werden selten systematisch besprochen.
Das Ergebnis ist eine trügerische Sicherheit: Policen sind vorhanden, Risiken bleiben unbeachtet. Gerade in diesem Umfeld sehen die Studienautoren Vermittler und Makler in Schlüsselrollen. Sie seien die einzigen Akteure, die Risiken bewerten, einordnen und Vorsorge anstoßen können. Vorausgesetzt, sie definieren Beratung nicht allein über den Abschluss.
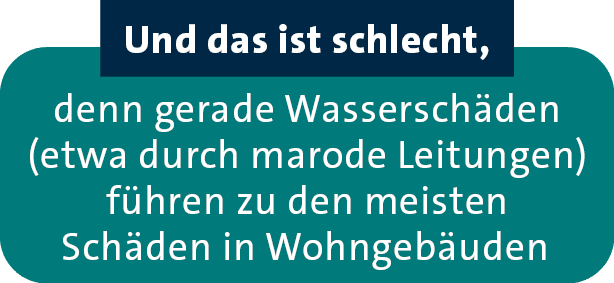
Wie relevant das Thema Wasserschäden beispielsweise ist, zeigt eine R+V-Schadenstatistik für 2025. Rund 45.400 Leitungswasserschäden meldeten die Wohngebäudeversicherten der R+V dem Versicherer. Das entspricht 61 Prozent aller Schadenfälle, die der Versicherer in der Wohngebäudeversicherung 2025 verzeichnete. An zweiter Stelle stehen mit 29 Prozent die Folgen von Sturm, Überschwemmung und Co. Nur in jedem zehnten Fall hat es in den Häusern gebrannt.
Ursachen für Leitungswasserschäden gibt es viele – von maroden Rohren über poröse Spülmaschinenschläuche bis hin zu eingefrorenen Leitungen im Winter. Und die Schäden kosten nicht nur Geld, sondern sind auch unangenehm für die Bewohner. Für die erforderlichen Reparaturen sind oft Teile der Immobilie nicht benutzbar und /oder Trockner brummen tage- oder gar wochenlang rund um die Uhr. Wenn sich Schimmel bildet, kann sogar die Gesundheit leiden. Prävention ist hier der Schlüssel, sagt Conny Flörcks, Produktentwicklerin bei der R+V: „Wenn defekte Rohre früh entdeckt werden, lässt sich der Schaden oft begrenzen.“
Einige Versicherer versuchen daher über Anreize, ihre Kunden dazu zu bewegen, rechtzeitig vorzusorgen. Bei der R+V beispielsweise erhalten Versicherte, die ein Leckage-Schutzsystem einbauen, einen Preisnachlass von 10 Prozent auf die Leitungswasserprämie in der Wohngebäudeversicherung. Diese Warnmelder werden im Wasserzuleitungsrohr installiert, reagieren auf Druckverlust und sperren dann automatisch die Leitung. Dadurch verhindern sie, dass noch mehr Wasser ins Gebäude dringt.
Dass sich Wohngebäudetarife heute deutlich stärker unterscheiden als noch vor wenigen Jahren, bestätigt das aktuelle Rating von Franke und Bornberg. Die Rating-Agentur hat im vergangenen Jahr 356 Tarife und Tarifkombinationen von 89 Anbietern unter die Lupe genommen.
Das Ergebnis: Generell erfüllen die besten Tarife über 85 Prozent der Anforderungen ihrer Kunden, während andere nicht einmal die Hälfte erreichen. Vor allem günstige Basistarife, die im Franke-und-Bornberg-Rating weniger als 65 Prozent der möglichen Punkte, also die Note FF oder schlechter erhalten, patzen bei typischen Alltagsrisiken wie Rohrbruch, Schäden durch Tiere, Graffiti oder Vandalismus.
Schwächen gibt es auch bei Diebstahl von Zubehör, zum Beispiel Wärmepumpen, Seng- und Schmorschäden sowie Hotelkosten. Manche Tarife verpassen eine bessere Note, weil ihr Schutz beim Wechsel des Versicherers Lücken zeigt. Besonders kritisch: Fast 13 Prozent der bewerteten Tarife gelten als mangelhaft oder ungenügend.
Positiv: Der Anteil der Top-Tarife mit Bestnote FFF+ ist von 10 Prozent im Vorjahr auf 14,3 Prozent gestiegen, 24 Anbieter punkten mit mindestens einem Top-Rating. Top-Tarife überzeugen im Rating mit umfassendem Schutz – insbesondere bei neuen Gefahren wie Schäden an Photovoltaikanlagen (PV-Anlagen). Gute Tarife schließen fest mit dem Gebäude verbundene PV-Anlagen in den Grundschutz ein. Einige gehen noch weiter und bieten zusätzliche PV-Bausteine, etwa für technische Gefahren oder Ertragsausfälle.
Wohngebäudesparte im Minus
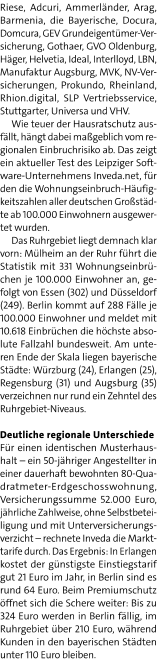
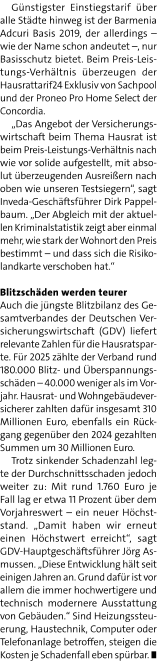
Generell schreibt die Wohngebäudesparte seit Jahren rote Zahlen. Von 2022 bis 2024 stiegen die Aufwendungen von 7,7 auf 9,7 Milliarden Euro. Daher drehten Versicherer an der Preisschraube. Ein Beispiel dafür: Ein guter Tarif mit Elementarschutz kostete 2025 je nach Region zwischen 500 und 900 Euro pro Jahr. Im Vorjahr war bereits ab 450 Euro guter Schutz möglich.
„Nach anfänglichem Zögern haben viele Unternehmen ihre WGV-Prämien jetzt deutlich heraufgesetzt, auch über den Anpassungsfaktor hinaus. So wollen sie in absehbarer Zeit aus der Verlustzone kommen“, erklärt Christian Monke, Leiter Ratings Gesundheit und Private Risiken bei Franke und Bornberg.
Wie stark sich der Markt aus Sicht der Praxis verändert hat, beschreibt Kevin Klöber, Geschäftsführer von Klöber Versicherungsmakler, in einem Gastbeitrag für Pfefferminzia eindrücklich. Nach über 20 Jahren in der Branche habe er noch nie in so kurzer Zeit so viele Zeichnungsstopps, Bestandskündigungen und Prämiensprünge
erlebt wie in den vergangenen zwei Jahren. Sein Fazit: „Der Markt, den wir kannten, kommt so nicht zurück. Die Erwartungen an uns Makler haben sich damit grundlegend verschoben.“
Drei Faktoren hätten die Sparte in kurzer Zeit verändert: zunehmende Klimaschäden, explodierende Baukosten und jahrelange Fehlkalkulation der Versicherer. So träfen Starkregen, Hagel und Sturm längst nicht mehr nur klassische Risikogebiete, landesweit schlügen sie inzwischen zu. „Allerdings steigen die Schadensummen nicht nur wegen häufigerer Ereignisse, sondern weil Bau- und Sanierungskosten seit 2021 massiv gestiegen sind“, schreibt Klöber. Ein Wasserschaden, der früher 8.000 Euro gekostet habe, schlage heute schnell mit 20.000 Euro zu Buche, weiß er.
„Gleichzeitig haben viele Versicherer jahrelang zu günstig kalkuliert. Das holt sie jetzt ein. Die Reaktion: Zeichnungsrichtlinien werden enger, Postleitzahlbereiche gesperrt, Altbestände nicht mehr verlängert oder mit Bedingungsänderungen versehen, die faktisch einer Kündigung nahekommen“, so Klöber weiter. Für manche Objekte – ältere Gebäude, exponierte Lagen, Bestandsschutzproblematiken – sei die freie Platzierung daher kaum noch möglich.
Handlungsfelder für Makler
Für Makler ergeben sich daraus laut Kevin Klöber drei zentrale Handlungsfelder:
#1 Marktkenntnis ist wieder Kernkompetenz
Es reiche nicht, das passende Angebot über einen Vergleichsrechner zu finden, weil es für viele Objekte schlicht keines mehr gebe. „Man muss wissen, wer noch zeichnet und zwar für welchen Objekttyp, in welcher Region, mit welchen Voraussetzungen“, schreibt Klöber. Das setze voraus, dass man den Markt aktiv beobachte und Ansprechpartner bei Versicherern habe, die auch schwierige Risiken noch individuell prüften.
#2 Bestandsmanagement wird kritisch
„Kunden, deren Vertrag nicht verlängert wird, stehen plötzlich ohne Schutz da und das manchmal mit wenigen Wochen Vorlauf. Wer den Bestand nicht aktiv im Blick hat, kann Kündigungen zu spät bemerken und gerät in Erklärungsnot“, sagt Versicherungsmakler Klöber. Eine aktive Kommunikation mit dem Kunden sei daher Pflicht.
#3 Die Beratungstiefe muss steigen
„Wenn Kunden fragen, warum ihre Prämie um 40 Prozent gestiegen ist, reicht ‚der Markt ist schwierig‘ nicht als Antwort“, warnt Klöber. Vielmehr wollten sie verstehen, was dahintersteckt und welche Handlungsoptionen sie haben. Klöber: „Das setzt voraus, dass wir selbst die Mechanismen kennen und erklären können: Klimafolgen, Baukostenentwicklung, Kumulrisiken. Wer das kann, hat einen echten Mehrwert.“
Fazit: Die hier skizzierten Entwicklungen zeigen, dass der Markt für Wohngebäudeversicherungen komplexer und teurer wird. Wer als Versicherungsmakler in dieser Sparte bestehen will, kommt an Spezialisierung, intensiverer Marktbeobachtung, systematischer Bestandspflege und tiefergehender Risikoberatung nicht mehr vorbei.