Neue Spielregeln
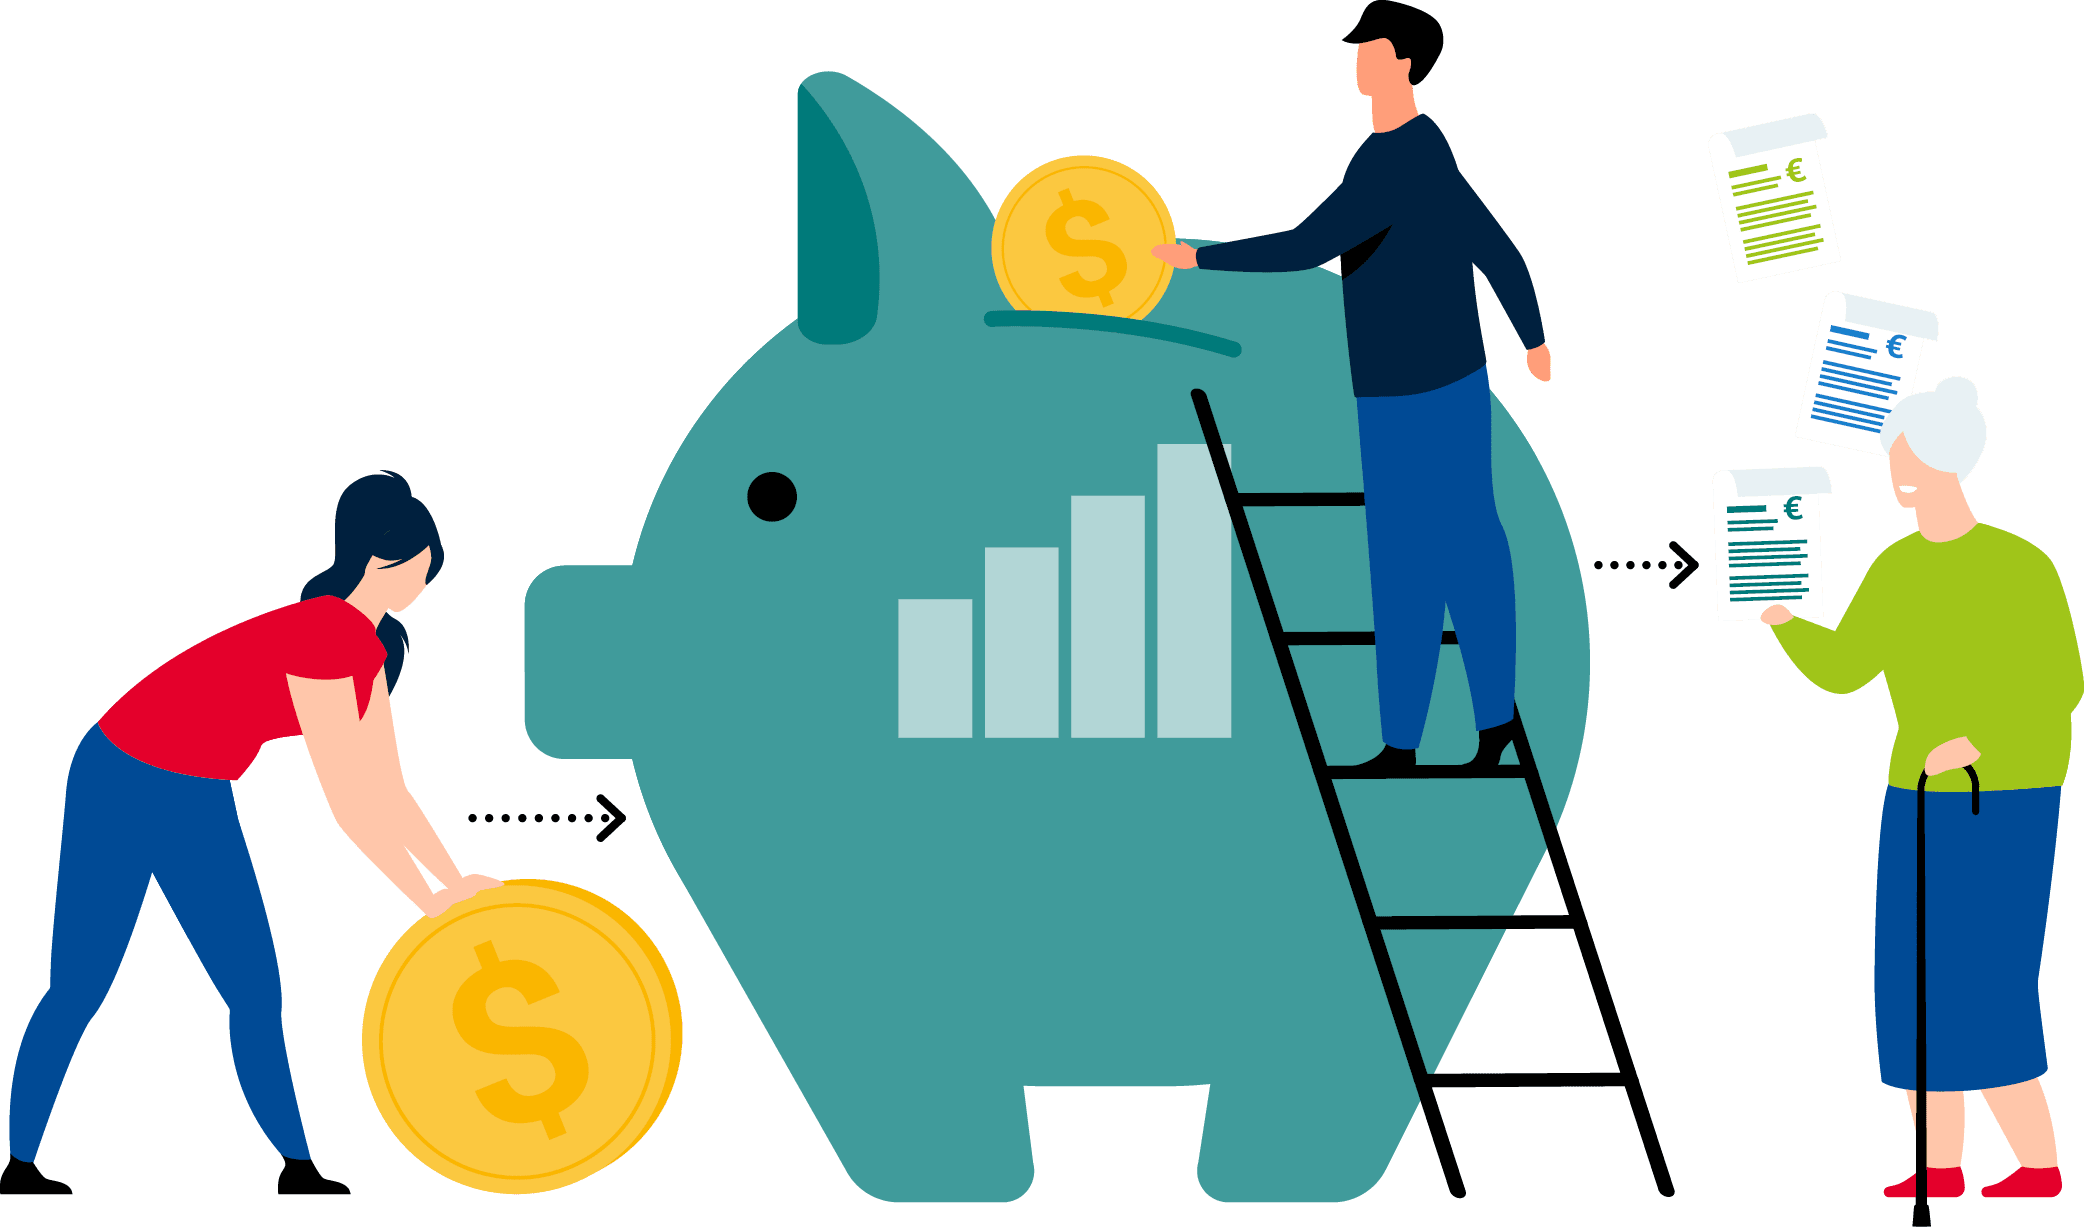
Das Altersvorsorgereformgesetz ist beschlossen. Am 1. Januar 2027 beginnt eine neue Ära der geförderten privaten Altersvorsorge in Deutschland. Für Versicherungsmakler bedeutet das: Chancen, Risiken – und keinen Tag Zeit zu verlieren
Wer die Entstehungsgeschichte dieser Reform kennt, weiß: Es war knapp. Das „Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge“ lag schon auf der Zielgeraden, als Bundeskanzler Olaf Scholz im Herbst 2024 seinen Finanzminister Christian Lindner entließ – und damit die Ampelkoalition in die Luft sprengte. Alle Uhren gingen zurück auf Anfang.
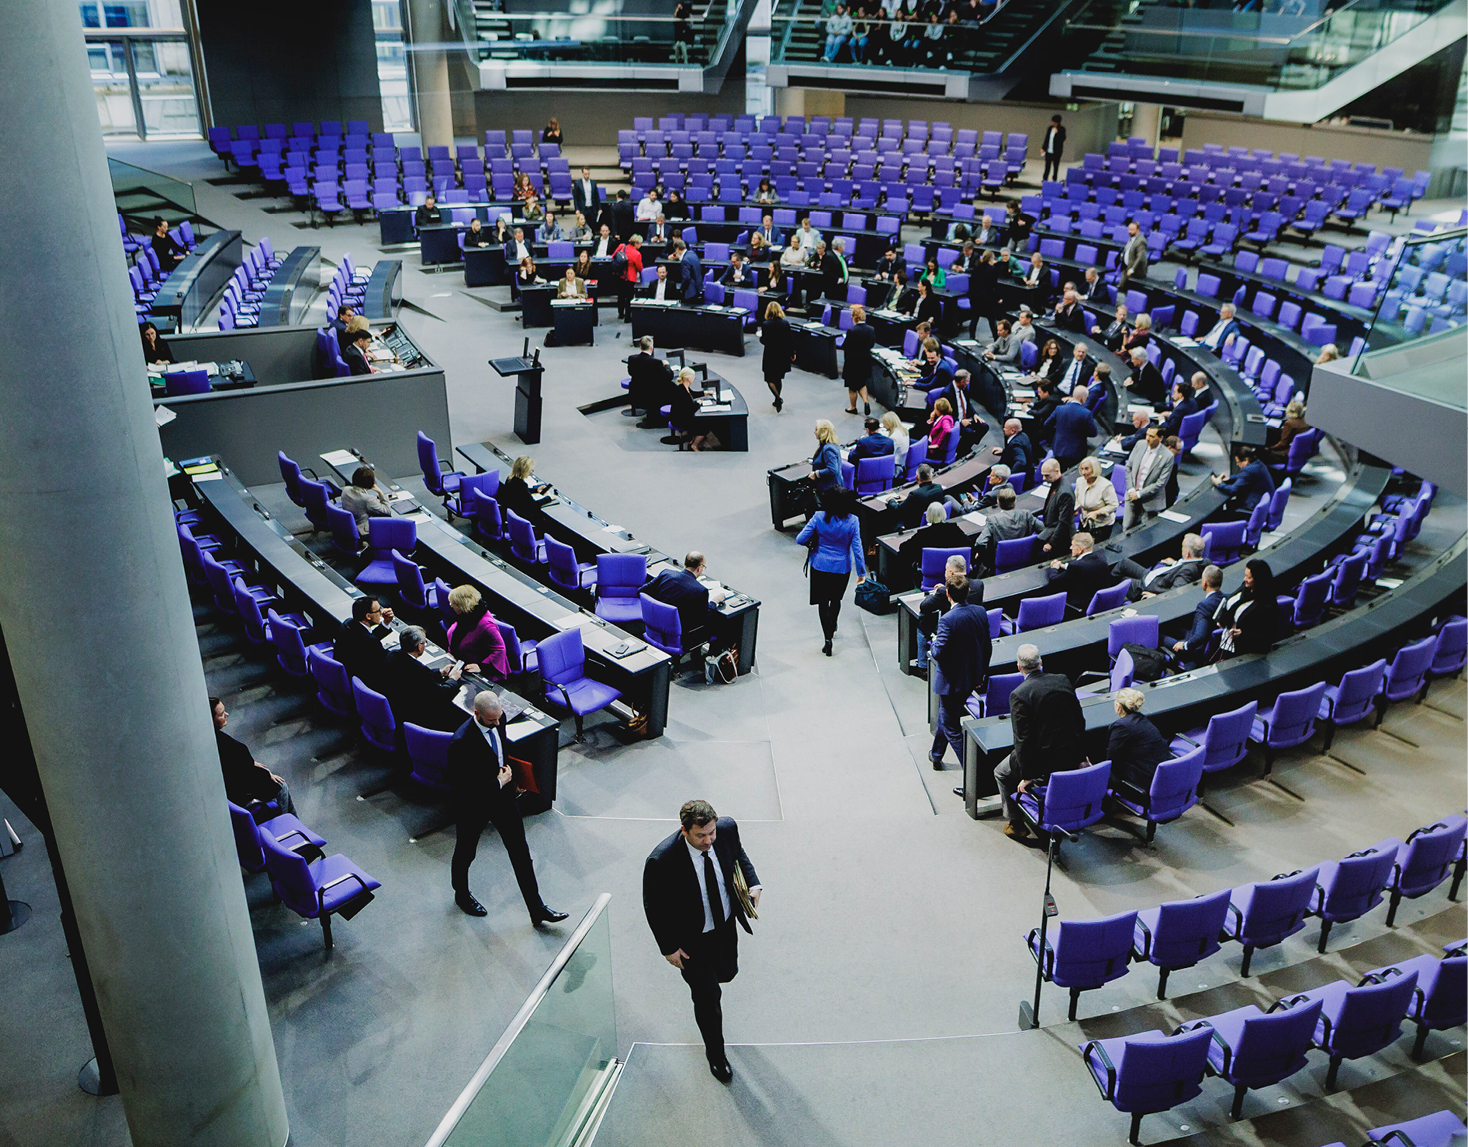
Fast anderthalb Jahre später ist das Ergebnis da. Am 27. März 2026 verabschiedete der Bundestag das Altersvorsorgereformgesetz mit den Stimmen von CDU/CSU und SPD. Am 8. Mai 2026 stimmte auch der Bundesrat zu – ohne Änderungen.
Das Ziel war nie strittig: Die Riester-Rente aus den Nullerjahren – zu teuer, zu kompliziert, zu wenig Rendite – sollte durch ein modernes, kapitalmarktorientiertes System ersetzt werden. Das soll mit der Reform nun geglückt sein.
Wie sieht das neue System aus?
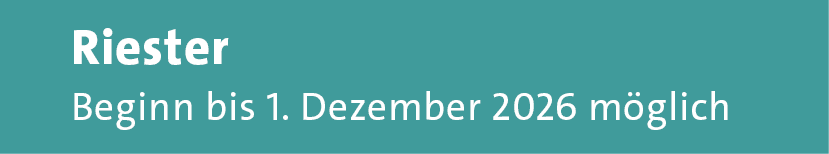
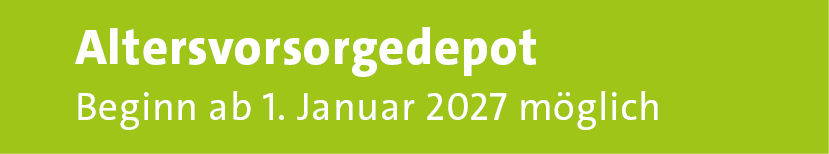
Die Riester-Rente wird durch neue Produkte ersetzt – zusammengefasst unter dem Begriff Altersvorsorgedepot. Es kann ab 2027 gleichberechtigt neben klassischen Vorsorgeprodukten angeboten werden. Im Rahmen des Altersvorsorgedepots gibt es drei verschiedene, förderfähige Produktvarianten.
1. Das Standarddepot
Das Standarddepot ist gesetzlich stark reglementiert. Anleger können nur in maximal zwei Fonds investieren: einen Rentenfonds (Risikoklassen 1 bis 2) und einen Aktienfonds (Risikoklassen 3 bis 5). Die prozentuale Gewichtung verschiebt sich automatisch zugunsten des Rentenfonds, je näher der Renteneintritt rückt. Eine Anpassung durch den Anleger ist nicht vorgesehen.
Der Kostendeckel liegt bei einem Prozent Effektivkosten pro Jahr – nach intensivem politischem Streit zuletzt von ursprünglich 1,5 auf 1,0 Prozent gesenkt. Neobroker und Online-Banken werden diesen Wert voraussichtlich noch deutlich unterbieten.
Das Standarddepot ist das Produkt für den digitalen Massenmarkt. Für Makler ist es kaum relevant: beratungsarm, margenarm, starr. Jeder Anbieter ist gesetzlich verpflichtet, ein solches Depot im Angebot zu haben – aus dem eigenen Haus oder von einem anderen Anbieter. Zudem plant die Bundesregierung, selbst ein staatliches Standarddepot aufzulegen (mehr dazu weiter unten).
2. Das Garantieprodukt
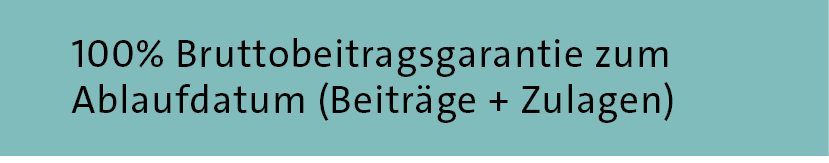
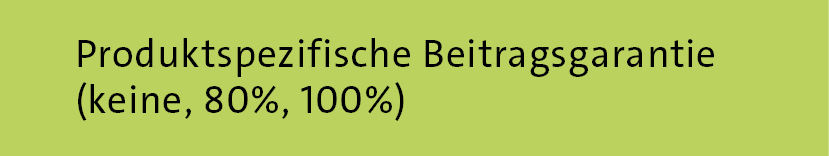
Das nächste förderfähige Produkt darf eine Garantie bieten: wahlweise 0, 80 oder 100 Prozent der eingezahlten Beiträge. Für sicherheitsorientierte Kunden empfiehlt sich etwa die 80-Prozent-Variante – ein praktikabler Mittelweg zwischen Absicherung und Renditechance.
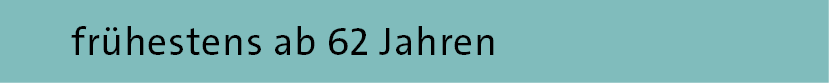
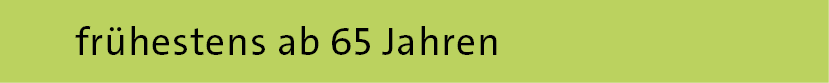
Für Makler mit 34d-Zulassung sind Versicherungstarife das Kernprodukt der neuen Altersvorsorgewelt. Es gibt keinen Kostendeckel, was individuelle Lösungen ermöglicht. Kunden müssen jedoch wissen: Leistungen können erst ab dem 65. Lebensjahr bezogen werden – anders als bei Riester, wo 62 Jahre die Grenze war.
3. Das Investmentprodukt
Die Investment-Variante umfasst Fondssparpläne, ETF-Sparpläne und Vermögensverwaltungen. Garantien sind hier nicht zulässig – eine bewusste Lehre aus dem Desaster der alten Fondsriester-Verträge, die am berüchtigten Cash-Lock gescheitert sind (die Pflicht zur Beitragsgarantie zwang die Anbieter, in Krisenzeiten aus Aktien zu flüchten und das Geld in Geldmarktprodukte zu schieben, wo es nicht mehr an der Erholung an den Aktienmärkten partizipieren konnte).
Für Investmentvermittler mit 34f-Zulassung bietet dieses Segment ein breites Produktspektrum. Auch 34d-Makler können über zulassungsfreie Vermögensverwaltungen tätig werden.
Die neue Förderlogik: Mehr Geld, andere Mechanik
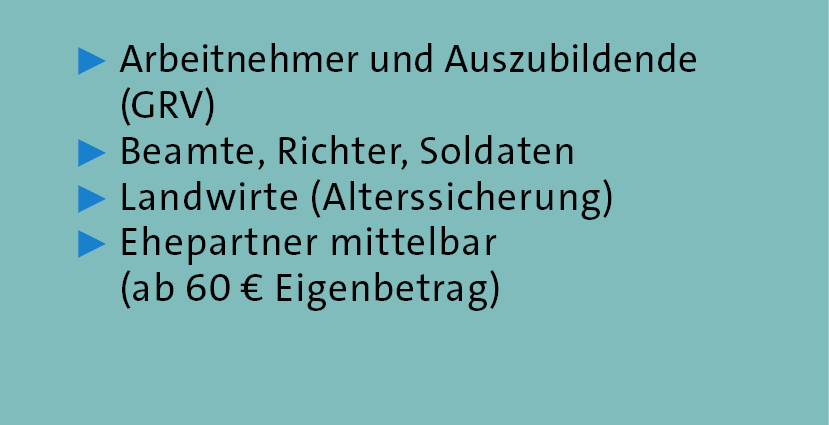
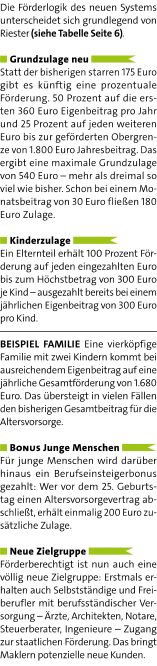
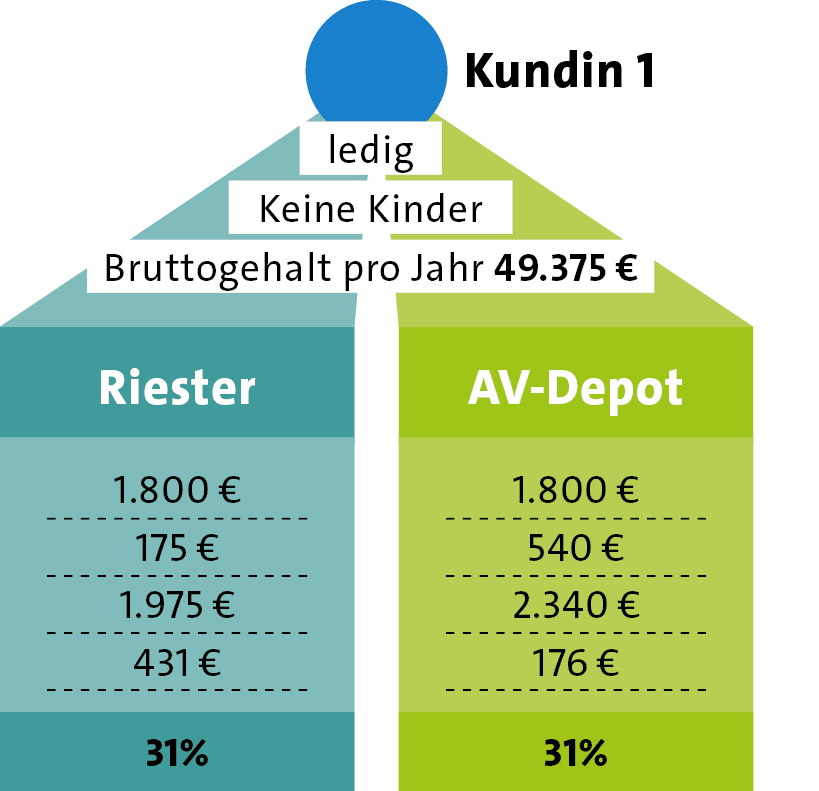
Die Förderlogik des neuen Systems unterscheidet sich grundlegend von Riester (siehe Tabelle Seite 6).
Grundzulage neu
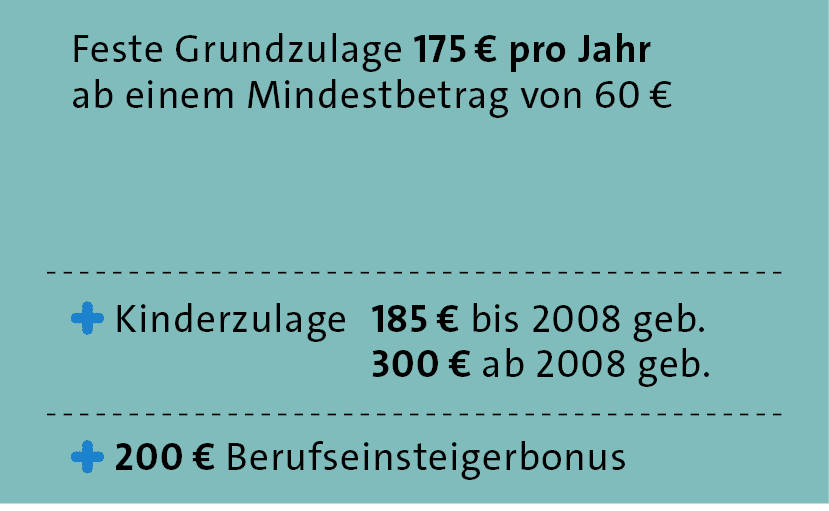
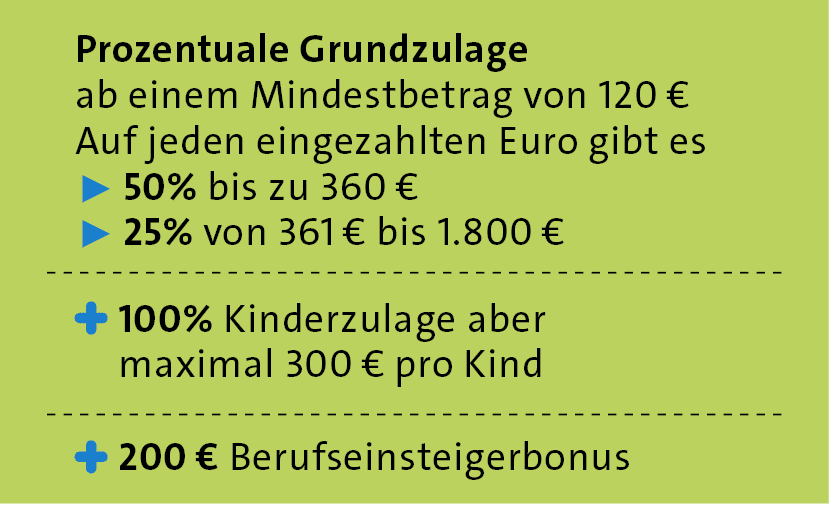
Statt der bisherigen starren 175 Euro gibt es künftig eine prozentuale Förderung. 50 Prozent auf die ersten 360 Euro Eigenbeitrag pro Jahr und 25 Prozent auf jeden weiteren Euro bis zur geförderten Obergrenze von 1.800 Euro Jahresbeitrag. Das ergibt eine maximale Grundzulage von 540 Euro – mehr als dreimal so viel wie bisher. Schon bei einem Monatsbeitrag von 30 Euro fließen 180 Euro Zulage.
Kinderzulage
Ein Elternteil erhält 100 Prozent Förderung auf jeden eingezahlten Euro bis zum Höchstbetrag von 300 Euro je Kind – ausgezahlt bereits bei einem jährlichen Eigenbeitrag von 300 Euro pro Kind.
Beispiel Familie Eine vierköpfige Familie mit zwei Kindern kommt bei ausreichendem Eigenbeitrag auf eine jährliche Gesamtförderung von 1.680 Euro. Das übersteigt in vielen Fällen den bisherigen Gesamtbeitrag für die Altersvorsorge.
Bonus Junge Menschen
Für junge Menschen wird darüber hinaus ein Berufseinsteigerbonus gezahlt: Wer vor dem 25. Geburtstag einen Altersvorsorgevertrag abschließt, erhält einmalig 200 Euro zusätzliche Zulage.
Neue Zielgruppe
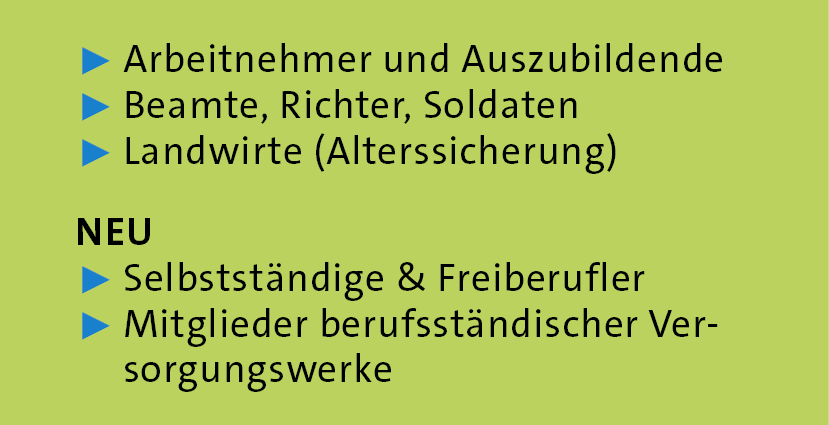
Förderberechtigt ist nun auch eine völlig neue Zielgruppe: Erstmals erhalten auch Selbstständige und Freiberufler mit berufsständischer Versorgung – Ärzte, Architekten, Notare, Steuerberater, Ingenieure – Zugang zur staatlichen Förderung. Das bringt Maklern potenzielle neue Kunden.
Wichtig: Die Günstigerprüfung bleibt
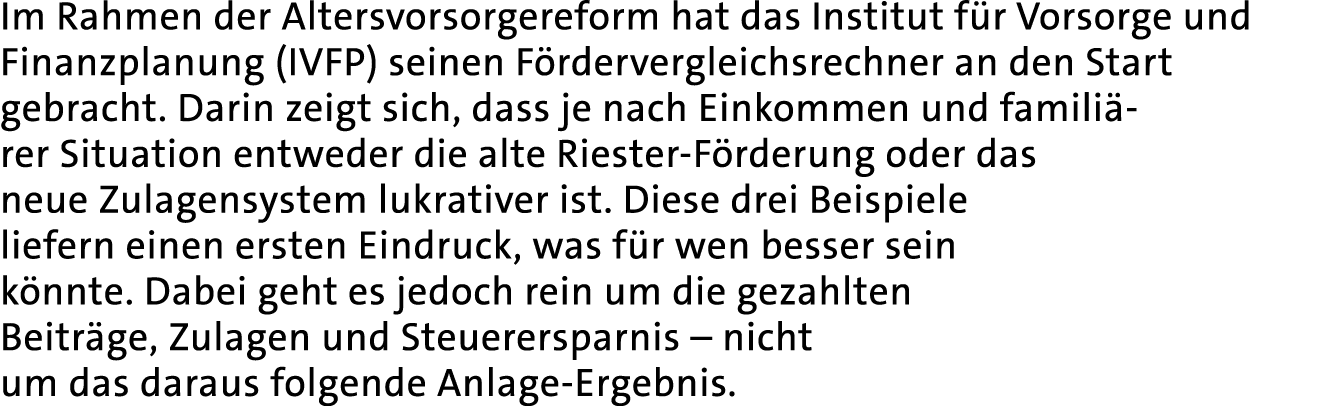
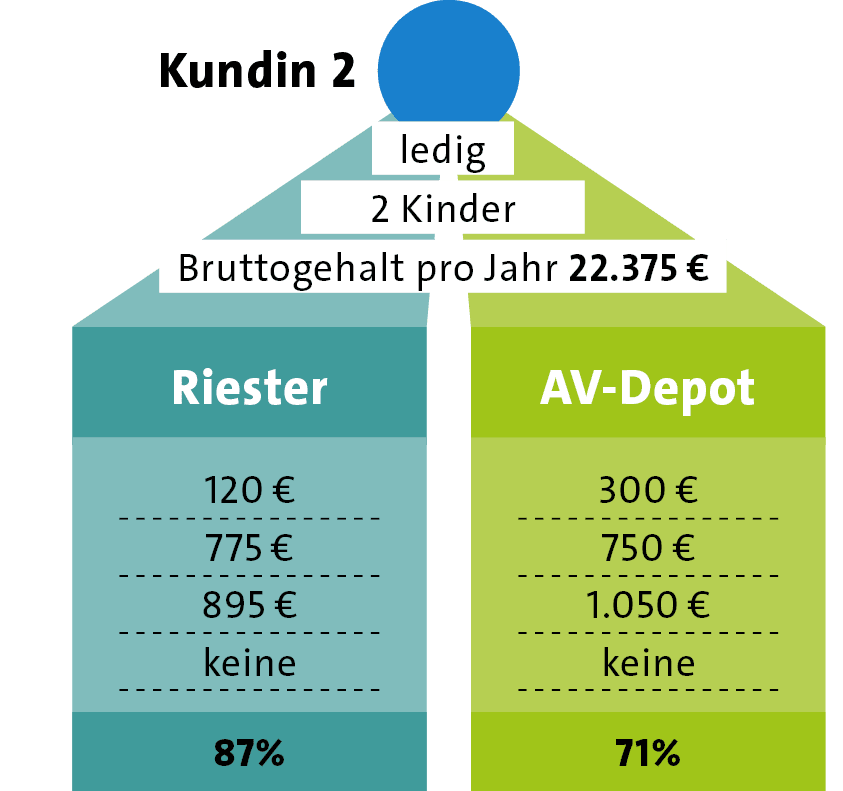
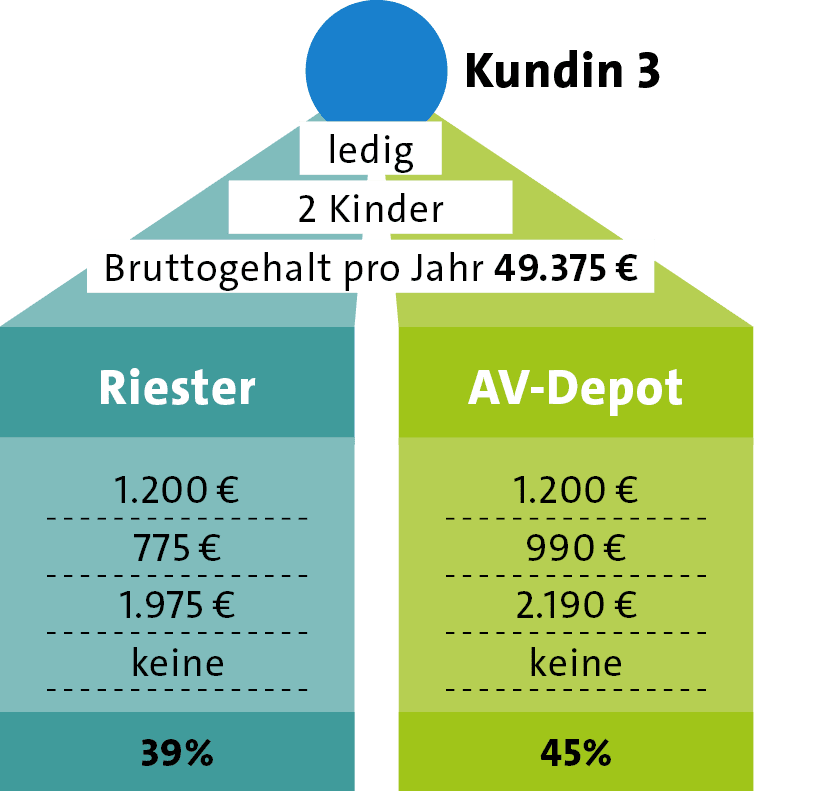
Wer jetzt nur die absoluten Zulagenzahlen vergleicht, macht einen Fehler. Durch die sogenannte Günstigerprüfung kann die tatsächliche Förderquote im Einzelfall nahezu identisch mit Riester sein. Höhere Zulagen gehen oft mit einer geringeren Steuererstattung einher. Das sollten Makler ihren Kunden aktiv erläutern – sonst drohen später Enttäuschungen und Stornos.
Die Auszahlphase: Mehr Flexibilität, aber früher Einstieg entfällt
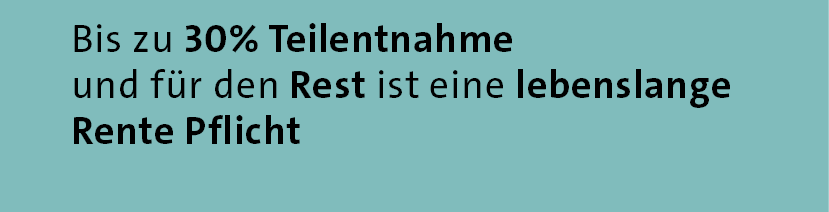
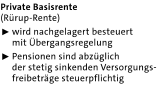
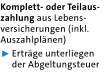
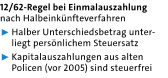
Bei Riester galt eine Pflicht zur lebenslangen Verrentung, ergänzt um eine einmalige Teilkapitalisierung von bis zu 30 Prozent. Das neue Altersvorsorgedepot bietet mehr Spielraum.
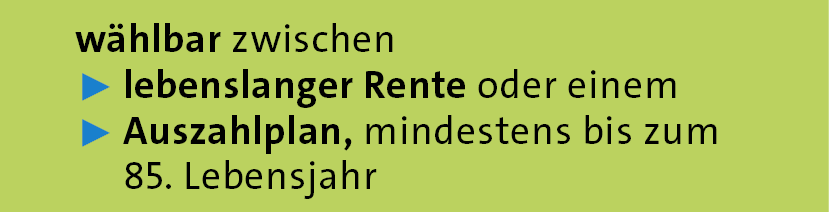
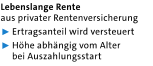
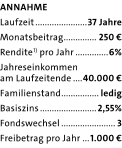
Wer eine Versicherungslösung wählt, kann zwischen lebenslanger Rente und einem Auszahlplan bis mindestens 85 Jahren wählen. Der Auszahlplan hat dabei einen Vorteil: Weil die Kalkulation auf deutlich weniger Jahre komprimiert wird, können die monatlichen Auszahlungen spürbar höher ausfallen als bei einer lebenslangen Rente. Erste Schätzungen sprechen von rund 25 Prozent Unterschied – wobei die Versicherer noch konkret kalkulieren.
Das ist ein neues Beratungsargument gegen die altbekannte Kritik, die Renten aus Lebensversicherungen seien wegen der langen Kalkulation bis über das 100. Lebensjahr dramatisch niedrig. Wer das als Einwand bringt, kann nun aktiv auf den Auszahlplan hingewiesen werden.
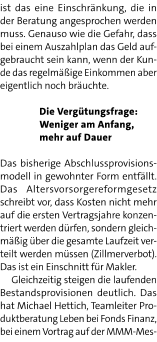
Aber Der frühestmögliche Leistungsbezug liegt beim neuen System bei 65 Jahren, nicht mehr bei 62 wie bei Riester. Für Kunden, die früh in Rente gehen wollen oder müssen, ist das eine Einschränkung, die in der Beratung angesprochen werden muss. Genauso wie die Gefahr, dass bei einem Auszahlplan das Geld aufgebraucht sein kann, wenn der Kunde das regelmäßige Einkommen aber eigentlich noch bräuchte.
Die Vergütungsfrage: Weniger am Anfang, mehr auf Dauer
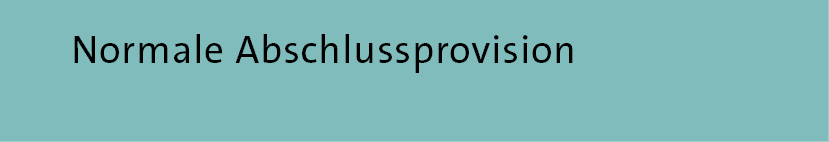
Das bisherige Abschlussprovisionsmodell in gewohnter Form entfällt. Das Altersvorsorgereformgesetz schreibt vor, dass Kosten nicht mehr auf die ersten Vertragsjahre konzentriert werden dürfen, sondern gleichmäßig über die gesamte Laufzeit verteilt werden müssen (Zillmerverbot). Das ist ein Einschnitt für Makler.
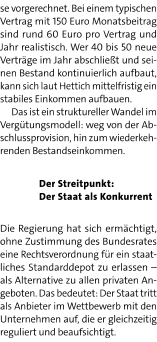
Gleichzeitig steigen die laufenden Bestandsprovisionen deutlich. Das hat Michael Hettich, Teamleiter Produktberatung Leben bei Fonds Finanz, bei einem Vortrag auf der MMM-Messe vorgerechnet. Bei einem typischen Vertrag mit 150 Euro Monatsbeitrag sind rund 60 Euro pro Vertrag und Jahr realistisch. Wer 40 bis 50 neue Verträge im Jahr abschließt und seinen Bestand kontinuierlich aufbaut, kann sich laut Hettich mittelfristig ein stabiles Einkommen aufbauen.
Das ist ein struktureller Wandel im Vergütungsmodell: weg von der Abschlussprovision, hin zum wiederkehrenden Bestandseinkommen.
Der Staat als Konkurrent
Die Regierung hat sich ermächtigt, ohne Zustimmung des Bundesrates eine Rechtsverordnung für ein staatliches Standarddepot zu erlassen – als Alternative zu allen privaten Angeboten. Das bedeutet: Der Staat tritt als Anbieter im Wettbewerb mit den Unternehmen auf, die er gleichzeitig reguliert und beaufsichtigt.
Das sorgt natürlich für Unmut in der Branche. „Der Staat sollte Vorsorge ermöglichen, nicht verdrängen. Wenn er zugleich Regeln setzt und als Anbieter auftritt, entsteht ein Zielkonflikt“, schimpft GDV-Hauptgeschäftsführer Jörg Asmussen. Ebenso fassungslos klingt Hauptgeschäftsführer Thomas Richter vom Investmentverband BVI: „Deutschland hätte mit der Reform international den Anschluss schaffen können, wenn nicht der Staat im privaten Markt mitmischen würde. Das ist international völlig unüblich. Denn wenn die Verwaltung und der Vertrieb mit Steuergeldern quersubventioniert werden, ist ein fairer Wettbewerb mit privaten Angeboten nicht möglich.“
BVK-Präsident Michael H. Heinz spricht von einem „ordnungspolitisch schweren Sündenfall“, Norman Wirth vom AfW von einem „ordnungspolitischen Systembruch“.
Doppelt heikel dabei: Versicherungsanbieter unterliegen weiterhin einer umfassenden Beratungspflicht nach dem Versicherungsvertragsgesetz. Das staatliche Standarddepot und Neobroker sollen ohne diese Pflicht auskommen. Vergleichbares Produkt, ungleiche Spielregeln.
Ob und wie der staatliche Fonds letztlich kommt und ausgestaltet wird, hängt noch von einer Rechtsverordnung ab. Die Verbände werden diesen Prozess genau beobachten.
Was die Bafin sagt: Neue Risiken durch Wechselrecht
Bafin-Versicherungsaufseherin Julia Wiens hat die Lebensversicherer in einer viel beachteten Rede bereits auf rauere Zeiten eingestimmt. Das neue Wechselrecht – Kunden können Riester-Verträge deutlich einfacher als bisher wechseln oder ihr Guthaben auf das neue System übertragen, ohne die staatliche Förderung zurückzahlen zu müssen – bringt neue Liquiditäts- und Ertragsrisiken.
Wenn viele Kunden wechseln, weil sie lebenslange Renten oder Beitragsgarantien nicht mehr als wichtig empfinden, müssen Lebensversicherer Anlagen auflösen und Guthaben auszahlen. Wiens formulierte klar: „Die Lebensversicherer haben es in der Hand, dieses Abwanderungsrisiko zu reduzieren. Indem sie selbst neue wettbewerbsfähige Produkte einführen, sofern sie dazu in der Lage sind. Und indem sie ihre Kundinnen und Kunden informieren und beraten.“ Gleichzeitig sollten sie die möglichen Auswirkungen eines vermehrten Anbieterwechsels in ihrem Risikomanagement berücksichtigen, rät Wiens.
Für Makler ist das eine wichtige Botschaft: Wer seinen Riester-Bestand jetzt nicht aktiv anspricht, riskiert, dass Kunden auf eigene Faust wechseln – möglicherweise in ein Produkt ohne Beratung und ohne angemessene Berücksichtigung ihrer individuellen Situation.
Das Marktpotenzial: Milliarden stehen bereit
Das Marktvolumen, das die Reform mobilisieren könnte, ist beachtlich. S&P Global Ratings schätzt, dass nach einer Einführungsphase von 12 bis 24 Monaten jährlich netto zwischen 26 und 56 Milliarden Euro in die neuen Altersvorsorgedepots fließen könnten. Zum Vergleich: In Riester-Produkte flossen 2024 nur noch rund 8,4 Milliarden Euro inklusive Zulagen.
Diese Schätzungen basieren auf Beiträgen, die zur maximalen Zulage ausreichen, sowie einer Beteiligungsquote von 35 bis 60 Prozent der Anspruchsberechtigten. Als Hauptnutznießer sieht S&P vor allem Finanzinstitute mit Asset-Management- und Investmentprodukten – sowie Versicherer mit starker Produktinnovation, soliden Vertriebskapazitäten und engen Verbindungen zur Vermögensverwaltung.
Die klare Dominanz der Versicherer im Riester-Geschäft wird jedoch schrumpfen. Wer sich nicht anpasst, verliert Marktanteile an Banken, Asset Manager und Neobroker.
Erste Produkte sind bereits da: Der Fondsanbieter Acatis hat einen ETF für das neue Altersvorsorgedepot aufgelegt, Union Investment hat ebenfalls Produkte lanciert. Die Versicherungsbranche tüfelt noch.
Die Neobroker-Gefahr: Kunden werden angesprochen
Das neue Altersvorsorgedepot ist ein Einfallstor für Neobroker und Online-Plattformen wie nie zuvor. Für diese Anbieter, die in der Vergangenheit in der Altersvorsorgeberatung nie wirklich Fuß fassen konnten, öffnet sich die Tür jetzt sehr weit.
Neobroker setzen auf die plakative Wirkung der neuen Förderbeträge. Schieberegler, hochgerechnete Zulagen, einfache Klick-Abschlüsse – aber keine Erläuterung zu Günstigerprüfung, Wechselrechtsfallen oder langfristigen Auszahlungsstrukturen. Kunden, die heute ohne Beratung abschließen, werden morgen Fragen haben. Aber dann sind sie möglicherweise nicht mehr Ihre Kunden.
AfW-Vorstand Norman Wirth hat das auf den Punkt gebracht: Menschen, die tatsächlich Vorsorge brauchen, werden ohne Beratung und persönliche Ansprache nicht erreicht. Wenn gleichzeitig wirtschaftliche Vergütungsmodelle faktisch eingeschränkt werden, wird Vertrieb unmöglich gemacht. Das ist der Kontext, in dem Makler jetzt handeln müssen.
Fazit: Reform als Weckruf und Chance zugleich
Das Altersvorsorgereformgesetz ist ordnungspolitisch in Teilen ein Ärgernis – der staatliche Wettbewerbseingriff, der Kostendeckel, die ungleichen Spielregeln. Die Verbände haben recht, das klar zu benennen. Aber die Reform ist beschlossen. Sie ändert sich nicht mehr.
Was sich ändern kann: die Reaktion der Branche. Das Kundeninteresse ist aktuell so hoch wie selten. Die Zulagen sind real und attraktiv. Selbstständige sind eine neue Zielgruppe. Die Auszahlungsflexibilität ist ein echtes Beratungsargument. Und die Komplexität des Systems – Günstigerprüfung, Wechselrechtsfallen, Produktauswahl, Steuerfragen – schafft genau den Beratungsbedarf, den Makler füllen können.
Wer jetzt auf seine Kunden zugeht (siehe Kasten links), das neue System versteht und erklärt, und wer seinen Beratungsanspruch gegenüber dem Klick-Angebot der Neobroker verteidigt, der wird von dieser Reform profitieren. Der Rest wird zusehen.
Wichtige Fragen und Antworten zum neuen System
Das Bundesfinanzministerium hat eine Reihe von Fragen und Antworten zur Altersvorsorgereform zusammengestellt. Wir haben hier einen Auszug für Sie
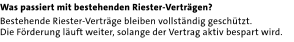
Was passiert mit bestehenden Riester-Verträgen?
Bestehende Riester-Verträge bleiben vollständig geschützt. Die Förderung läuft weiter, solange der Vertrag aktiv bespart wird.
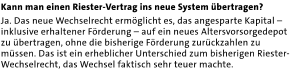
Kann man einen Riester-Vertrag ins neue System übertragen?
Ja. Das neue Wechselrecht ermöglicht es, das angesparte Kapital – inklusive erhaltener Förderung – auf ein neues Altersvorsorgedepot zu übertragen, ohne die bisherige Förderung zurückzahlen zu müssen. Das ist ein erheblicher Unterschied zum bisherigen Riester-Wechselrecht, das Wechsel faktisch sehr teuer machte.
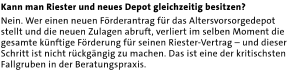
Kann man Riester und neues Depot gleichzeitig besitzen?
Nein. Wer einen neuen Förderantrag für das Altersvorsorgedepot stellt und die neuen Zulagen abruft, verliert im selben Moment die gesamte künftige Förderung für seinen Riester-Vertrag – und dieser Schritt ist nicht rückgängig zu machen. Das ist eine der kritischsten Fallgruben in der Beratungspraxis.
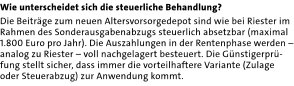
Wie unterscheidet sich die steuerliche Behandlung?
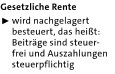
Die Beiträge zum neuen Altersvorsorgedepot sind wie bei Riester im Rahmen des Sonderausgabenabzugs steuerlich absetzbar (maximal 1.800 Euro pro Jahr). Die Auszahlungen in der Rentenphase werden – analog zu Riester – voll nachgelagert besteuert. Die Günstigerprüfung stellt sicher, dass immer die vorteilhaftere Variante (Zulage oder Steuerabzug) zur Anwendung kommt.
Die Q&As in voller Länge finden Sie hier
https://redirect.pfefferminzia.de/4ck
Was Makler jetzt tun sollten
Die nächsten Monate sind entscheidend. Hier ist eine klare Handlungsagenda für Versicherungsmakler
Jetzt Riester-Bestand ansprechen
Warten ist keine Option. Makler sollten bei
bestehenden Riester-Kunden Kontakt auf-
nehmen, die Situation erklären und sich als kompetenter Ansprechpartner positionieren. Wer das nicht tut, riskiert Stornos – weil der Kunde woanders unterschreibt.
Verstehen Sie die drei Produkte
Standarddepot, Garantietarif, Investmentprodukt: Kennen Sie die Unterschiede, die Zielgruppen, sowie die jeweiligen Kosten- und Vergütungsstrukturen! Nur so können Sie sauber beraten.
Erklären Sie die Günstigerprüfung
Wer Kunden nur mit Zulagenhöhen überzeugen will, riskiert spätere Stornos, wenn die Steuerrückerstattung ausbleibt oder geringer als erwartet ausfällt.
Nutzen Sie den Auszahlplan als Argument
Der Auszahlplan bis 85 Jahre ist ein echtes Beratungsargument gegen die altbekannte Kritik an niedrigen Versicherungsrenten.
Erschließen Sie neue Zielgruppen
Selbstständige und Freiberufler in berufsständischen Versorgungswerken erhalten erstmals Zugang zur staatlichen Förderung. Das ist eine Zielgruppe mit bisher ungenutztem Potenzial.
Planen Sie die Vergütungsveränderung aktiv
Die Anfangsvergütung sinkt. Dafür steigen laufende Bestandsprovisionen. Wer 40 bis 50 neue Verträge pro Jahr abschließt und langfristig denkt, kann ein stabiles Einkommensmodell aufbauen.
Positionieren Sie sich als unverzichtbarer Begleiter
Kein staatliches Standarddepot und kein Neobroker kann einem 42-jährigen Selbstständigen mit drei Kindern, schwankendem Einkommen und veralteter Berufsunfähigkeitsversicherung erklären, was er konkret zu tun hat. Genau das ist Ihr Hebel.